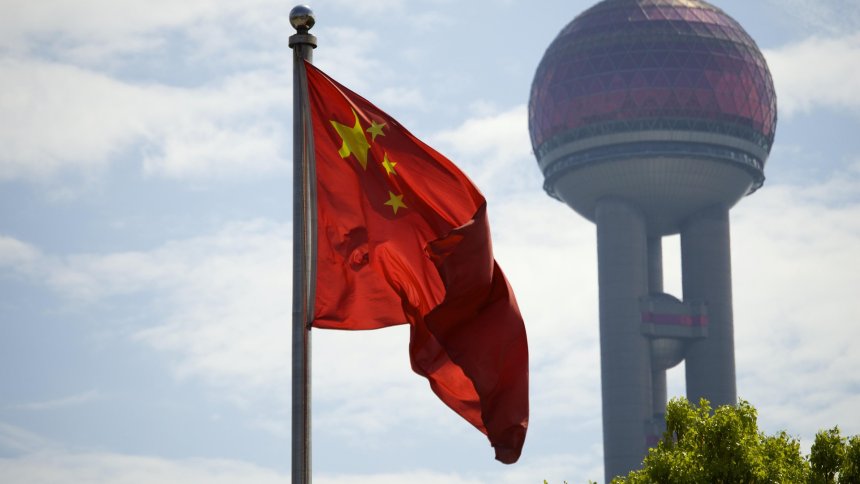
Europejska logistyka zaczyna coraz wyraźniej odczuwać zmianę strategii chińskich firm. Towary, które jeszcze kilka lat temu były w ogromnej skali wysyłane bezpośrednio z Azji do pojedynczych konsumentów, coraz częściej mają być składowane bliżej europejskiego odbiorcy. CBRE wskazuje aktywność chińskich najemców, szczególnie z sektorów e-commerce i motoryzacji, jako jedno z ważnych nowych źródeł popytu na europejskie magazyny. Polska już uczestniczy w tym procesie - pod koniec 2025 roku SHEIN uruchomił nowe centrum logistyczne we Wrocławiu, które pełni funkcję głównego europejskiego hubu firmy. Jednocześnie polski rynek magazynowy osiągnął w połowie 2026 roku około 38 mln m² nowoczesnej powierzchni, a popyt pozostaje wysoki. Jeśli lokalizacja zapasów w Europie będzie postępowała, pytanie może dotyczyć już nie tego, czy potrzebne będą kolejne magazyny, ale jak szybko rynek będzie w stanie je dostarczać.
Dlaczego chińskie firmy coraz częściej chcą przechowywać towary bezpośrednio w Europie?
Model sprzedaży oparty na wysyłaniu pojedynczych paczek bezpośrednio z Chin pozwolił platformom e-commerce błyskawicznie wejść na europejski rynek bez konieczności budowania rozbudowanej lokalnej infrastruktury magazynowej. Jego słabością pozostaje jednak czas dostawy, zależność od transportu międzynarodowego oraz coraz bardziej rozbudowane procedury związane z importem. W 2026 roku Unia Europejska wprowadziła dodatkową opłatę dotyczącą niskowartościowych przesyłek e-commerce napływających spoza UE, a jednocześnie trwa przebudowa unijnego systemu celnego. W 2025 roku do UE napłynęło już około 5,8 mld takich przesyłek z Chin. Dla największych platform skala operacji staje się więc tak duża, że coraz atrakcyjniejsze może być sprowadzanie większych partii towaru do europejskich centrów logistycznych, a następnie realizowanie zamówień lokalnie.
Taki model wymaga jednak zupełnie innego zaplecza. Zamiast niemal wyłącznie sortowni obsługujących strumień paczek z lotnisk potrzebne są centra przyjmujące pełne kontenery i naczepy, magazyny zapasu, powierzchnie do kompletacji zamówień oraz obiekty obsługujące zwroty. Skrócenie czasu dostawy do europejskiego klienta oznacza konieczność posiadania odpowiedniego asortymentu już na kontynencie. Rosną więc wymagania dotyczące prognozowania popytu oraz powierzchni potrzebnej do przechowania zapasu. Kierunek ten jest już widoczny w Polsce: SHEIN rozwija duże zaplecze logistyczne w rejonie Wrocławia, natomiast Cainiao informował wcześniej o uruchomieniu kolejnego magazynu w Łodzi i rosnącym wolumenie zamówień obsługiwanych z polskich obiektów.
Dlaczego Polska może stać się jednym z głównych punktów dystrybucji chińskich towarów w Europie?
Polska ma kilka cech, które dobrze odpowiadają potrzebom dużych sieci dystrybucyjnych. Jest dużym rynkiem konsumenckim, a jednocześnie leży pomiędzy Europą Zachodnią a państwami Europy Środkowo-Wschodniej. Rozwinięta sieć autostrad i dróg ekspresowych pozwala obsługiwać z jednego centrum zarówno klientów krajowych, jak i znaczną część państw sąsiednich. Dodatkowe znaczenie mają porty morskie, transport kolejowy i bliskość rynku niemieckiego. Z punktu widzenia globalnej platformy e-commerce magazyn w Polsce nie musi więc służyć wyłącznie polskim klientom. Może stać się regionalnym hubem realizującym zamówienia dla wielu państw, co zwiększa uzasadnienie dla lokalizowania tutaj dużych obiektów logistycznych.
Skala istniejącego rynku pokazuje, że Polska ma już odpowiednią bazę do przyjmowania takich inwestycji. Na koniec drugiego kwartału 2026 roku zasoby nowoczesnej powierzchni magazynowo-logistycznej wynosiły około 38 mln m², czyli o 5,5 proc. więcej niż rok wcześniej. W pierwszej połowie roku oddano ponad 1,23 mln m² nowych obiektów, a w budowie pozostawało około 1,3 mln m². Są to wartości charakterystyczne dla dużego i dojrzałego rynku, ale jednocześnie tempo realizacji nowych inwestycji jest obecnie ostrożniejsze. Jeżeli do tradycyjnego popytu generowanego przez polski handel, produkcję i logistykę kontraktową dołączy większa grupa firm azjatyckich, dostępność powierzchni w najlepszych lokalizacjach może ponownie stać się jednym z kluczowych ograniczeń ekspansji.
Czy na polskim rynku magazynowym rzeczywiście zaczyna brakować wolnej powierzchni?
Nie można jeszcze powiedzieć, że w Polsce zabrakło magazynów. Na koniec drugiego kwartału 2026 roku stopa pustostanów wynosiła około 6,6 proc., a dostępna powierzchnia była liczona w milionach metrów kwadratowych. Jednocześnie kierunek zmian jest istotny: poziom pustostanów spadł zarówno względem wcześniejszego kwartału, jak i roku poprzedniego, a aktywność najemców wyraźnie wzrosła. W samym drugim kwartale podpisano umowy na ponad 1,9 mln m², natomiast w pierwszej połowie roku wolumen najmu osiągnął kilka milionów metrów kwadratowych. Co szczególnie ważne, znaczną część transakcji stanowiły nowe umowy, a nie jedynie przedłużenia dotychczasowych kontraktów.
Problem może więc nie dotyczyć całkowitej liczby pustych metrów, ale dostępności odpowiedniej powierzchni dokładnie tam, gdzie jest potrzebna. Firmy e-commerce szukają lokalizacji dobrze skomunikowanych, dysponujących dużą liczbą pracowników, wysoką mocą energetyczną i możliwością automatyzacji procesów. CBRE zwraca uwagę, że w całej Europie coraz trudniej znaleźć nowoczesne, dobrze zasilane obiekty spełniające wymagania największych operatorów. Jednocześnie deweloperzy ograniczają inwestycje spekulacyjne. W efekcie na mapie Polski może istnieć dużo dostępnej powierzchni, a mimo to duży najemca poszukujący kilkudziesięciu tysięcy metrów w określonym węźle logistycznym nadal może mieć ograniczony wybór.
Czy hale namiotowe mogą stać się szybkim zapleczem dla rozwijającego się e-commerce?
Duże, zautomatyzowane centrum logistyczne trudno zastąpić prostą halą namiotową. Nowoczesny fulfillment wymaga systemów przenośnikowych, automatycznych sorterów, rozbudowanej instalacji elektrycznej, systemów IT oraz odpowiednich zabezpieczeń przeciwpożarowych. Szybkie hale mogą jednak pełnić inną funkcję - tworzyć dodatkowy bufor magazynowy tam, gdzie najemca nie potrzebuje kolejnego zaawansowanego centrum kompletacyjnego, lecz przestrzeni do przechowania nadwyżki towaru. Przy gwałtownym zwiększeniu importu przedsiębiorstwo może potrzebować kilku tysięcy metrów powierzchni na okres poprzedzający szczyt sprzedażowy, uruchomienie kolejnego magazynu docelowego albo rozbudowę istniejącego parku.
Właśnie w takim scenariuszu szybko montowana hala może być interesującym elementem infrastruktury logistycznej. Może służyć do składowania określonych grup produktów, opakowań, zapasu sezonowego czy towaru oczekującego na dalszą dystrybucję. Jej przewagą nie musi być najniższa cena za metr, lecz czas uzyskania dodatkowej powierzchni i możliwość późniejszej rozbudowy albo demontażu. Jeżeli zapotrzebowanie zwiększa się szybciej, niż deweloper jest w stanie wybudować kolejny tradycyjny magazyn, kilkumiesięczna różnica w dostępności obiektu może mieć ogromne znaczenie. Szybkie hale nie zastąpią więc największych centrów e-commerce, ale mogą działać jako dodatkowa warstwa elastyczności otaczająca główne huby logistyczne.
Dlaczego sezonowe szczyty sprzedaży mogą zwiększać zapotrzebowanie na tymczasowe magazyny?
E-commerce charakteryzuje się dużą zmiennością wolumenu. Black Friday, okres przedświąteczny, akcje promocyjne i wydarzenia sprzedażowe mogą w krótkim czasie wielokrotnie zwiększyć liczbę zamówień. Jeśli platforma korzysta głównie z bezpośredniej wysyłki z Azji, dodatkowa liczba przesyłek jest w pewnym stopniu rozproszona w międzynarodowej sieci transportowej. Przeniesienie większej ilości zapasu do Europy zmienia sytuację. Towar musi najpierw znaleźć fizyczne miejsce w magazynie, zanim zostanie sprzedany. Im większa część asortymentu jest sprowadzana kontenerami przed sezonem, tym większe mogą być krótkookresowe różnice pomiędzy potrzebną powierzchnią w miesiącach spokojnych i podczas przygotowań do szczytu.
Budowanie tradycyjnego magazynu wyłącznie dla kilku tygodni maksymalnego zapotrzebowania jest ekonomicznie trudne do uzasadnienia. Firma płaciłaby za niewykorzystaną powierzchnię przez znaczną część roku. Rozwiązaniem mogą być najmy krótkoterminowe, współpraca z operatorami 3PL lub dodatkowe obiekty tworzone przy istniejących centrach. W pierwszym kwartale 2026 roku na polskim rynku odnotowano również transakcje krótkoterminowe obejmujące umowy na okres do jednego roku. Jeżeli chińskie platformy będą zwiększały ilość zapasu utrzymywanego już wewnątrz Unii Europejskiej, zdolność szybkiego zwiększenia powierzchni przed najważniejszymi okresami sprzedażowymi może stać się istotnym elementem przewagi logistycznej.
Czy spadek liczby nowych inwestycji może otworzyć przestrzeń dla szybkich hal magazynowych?
Rynek magazynowy znajduje się obecnie w interesującym momencie. Popyt wzrasta, ale deweloperzy są znacznie ostrożniejsi niż w okresie największego boomu. Na koniec czerwca 2026 roku w Polsce w budowie pozostawało około 1,3 mln m² powierzchni, co oznaczało poziom niższy niż rok wcześniej. Coraz większa część realizowanych obiektów posiada już wcześniej zabezpieczonych najemców, a udział projektów czysto spekulacyjnych jest ograniczany. Z punktu widzenia stabilności rynku jest to racjonalne zachowanie deweloperów, ale jednocześnie oznacza mniejszy bufor gotowych magazynów, do których duży klient może wejść praktycznie od ręki.
Jeżeli pojawia się najemca potrzebujący nagle kilkunastu lub kilkudziesięciu tysięcy metrów, tradycyjna inwestycja rozpoczynana od podstaw może nie zapewnić potrzebnej przestrzeni w wymaganym terminie. W takich okresach rośnie wartość istniejących pustostanów, podnajmu, krótkich kontraktów i konstrukcji możliwych do szybkiego uruchomienia. Hala namiotowa może być jednym z takich rozwiązań, szczególnie jako rozbudowa zaplecza istniejącego centrum logistycznego. Nie oznacza to jednak automatycznego powrotu do masowej budowy tymczasowych magazynów. Popyt będzie zależał od tego, jak szybko firmy azjatyckie będą zwiększać lokalne zapasy oraz czy rozwój tradycyjnej powierzchni będzie nadążał za nowymi inwestycjami.
W jakich lokalizacjach może pojawić się największe zapotrzebowanie na dodatkowe magazyny?
Najbardziej prawdopodobnym miejscem zwiększonego popytu są istniejące klastry logistyczne, ponieważ właśnie tam dostępna jest infrastruktura potrzebna do obsługi dużych wolumenów. Dolny Śląsk jest naturalnym przykładem ze względu na obecność zaplecza SHEIN oraz bardzo dobre połączenia z Niemcami i Czechami. Silną pozycję ma również Polska centralna, szczególnie okolice Łodzi, gdzie przecinają się kluczowe korytarze drogowe i funkcjonują już operacje związane z logistyką chińskiego e-commerce. Istotne pozostają Warszawa, Górny Śląsk, Poznań oraz regiony portowe. Nie oznacza to jednak, że cała nowa powierzchnia będzie koncentrować się w kilku największych parkach.
Wraz ze wzrostem skali sieci może pojawiać się potrzeba tworzenia magazynów drugiego poziomu - obiektów buforowych, przeładunkowych i regionalnych, znajdujących się bliżej konkretnych rynków. Dla takich zastosowań szczególnie ważny może być czas uruchomienia obiektu. Lokalizacja przy autostradzie lub centrum dystrybucyjnym, możliwość szybkiego postawienia kilku tysięcy metrów powierzchni i późniejszego dostosowania jej do zmieniającego się wolumenu mogą okazać się bardziej wartościowe niż najwyższy standard techniczny. To właśnie tutaj konstrukcje modułowe i namiotowe mogą znaleźć swoją niszę, uzupełniając duże centra klasy A, a nie konkurując z nimi bezpośrednio.
Czy Polska rzeczywiście potrzebuje kolejnej fali szybko budowanych magazynów?
Obecne dane nie pozwalają przesądzić, że na polskim rynku nastąpi nagły niedobór powierzchni wymagający masowej budowy hal tymczasowych. Pokazują jednak kilka trendów działających jednocześnie: rośnie aktywność najemców, spada poziom pustostanów, deweloperzy ostrożniej uruchamiają projekty spekulacyjne, a chińskie firmy stają się coraz ważniejszą grupą użytkowników europejskich magazynów. CBRE w połowie 2026 roku wskazywało wzrost aktywności chińskich najemców jako jeden z kluczowych nowych kierunków popytu w europejskiej logistyce. To układ, w którym zdolność szybkiego reagowania na pojawienie się dużego klienta może mieć coraz większe znaczenie.
Najbardziej prawdopodobny nie jest więc scenariusz, w którym hale namiotowe zastępują tradycyjne centra logistyczne. Bardziej realne jest powstanie wielowarstwowego systemu: duże automatyczne huby będą obsługiwać podstawowy wolumen, operatorzy 3PL zapewnią dodatkową elastyczność, a szybko uruchamiane magazyny przejmą nadwyżki, zapasy sezonowe i krótkoterminowe wzrosty importu. Jeśli coraz więcej chińskich towarów będzie wjeżdżało do Europy w dużych partiach i dopiero tutaj trafiało do kompletacji, zapotrzebowanie na elastyczną powierzchnię może rosnąć szybciej niż sama liczba sprzedawanych produktów. Dla polskiego rynku logistycznego kolejnym wyzwaniem może być więc nie tylko budowanie większej liczby metrów kwadratowych, ale możliwość dostarczenia ich dokładnie tam i dokładnie wtedy, kiedy pojawia się nowy strumień towarów.
Zobacz również
Polecamy
Najnowsze
Prąd staje się równie ważny jak lokalizacja magazynu. Czy hale o małym zapotrzebowaniu...
Jeszcze niedawno przy wyborze magazynu liczyły się przede wszystkim lokalizacja, dostęp do autostrady, wysokość składowania, liczba doków oraz... [...]